做空是什么?现货、合约做空方式与风险一次看懂
“看跌就卖掉手里的币”和“开一个空单”,听起来都在应对下跌,实际承担的风险却完全不同。前者可能只是减少持仓,后者则可能在价格上涨时持续亏损,甚至被强制平仓。
做空是建立从价格下跌中获益的头寸。理解它之前,需要先分清借币卖出与合约空单,再把利息、资金费用和保证金计算进去,而不是只看屏幕上的浮动盈亏。
重点摘要
- 单纯卖出自己已经持有的现货,不等于建立净空头。
- 借币做空通常是先借入资产卖出,再买回归还,承担借贷与价格风险。
- 合约空单通过衍生品获得看跌敞口,未必需要实际借入对应代币。
- 杠杆会放大保证金层面的盈亏,价格判断正确也可能因中途波动被平仓。
做空是什么
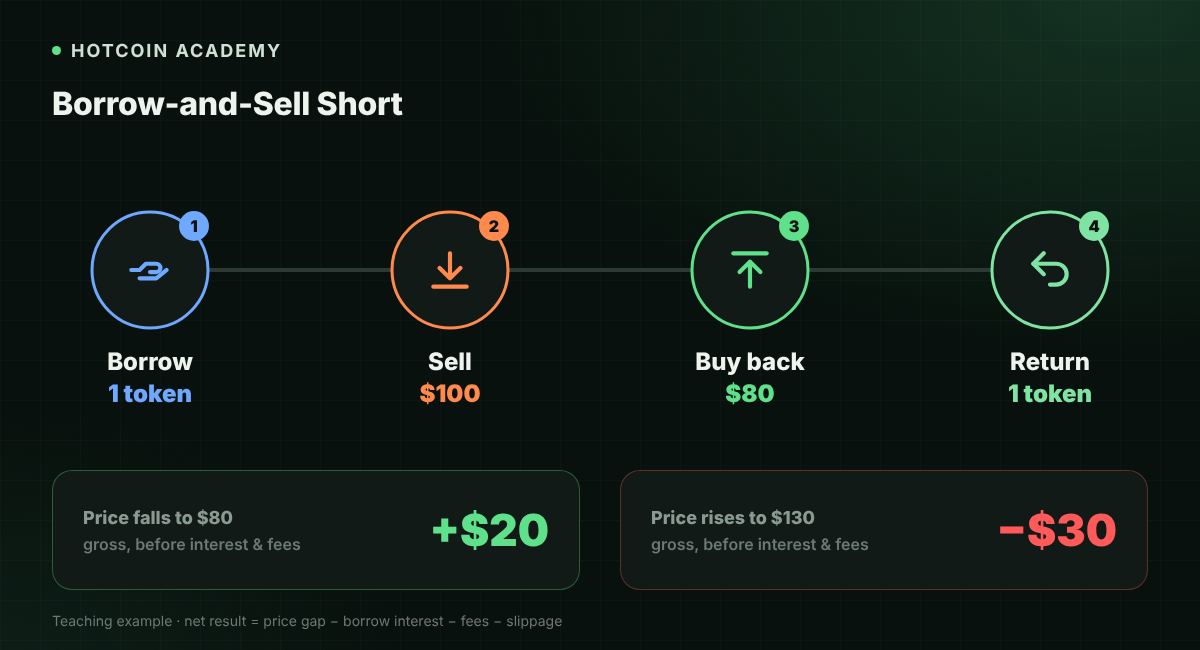
做空(Short Selling)的基本想法是先建立卖出敞口,之后以较低价格买回或平仓。如果价格如预期下跌,可以获得价差;如果价格上涨,则会亏损。传统证券借券卖空也采用先借入、再卖出、最后买回归还的逻辑。
例如,你原本没有某代币,借入 1 枚并以 100 美元卖出。随后价格降至 80 美元,你花 80 美元买回 1 枚归还,毛价差为 20 美元。若涨到 130 美元才买回,毛亏损为 30 美元。实际结果还要扣除借币利息、交易费与滑点。
如果你只是把自己持有的 1 枚代币卖出,之后不再持有,你只是从持币变成持有现金,并未因此自动获得价格继续下跌时的空头盈利。
现货借币做空和合约做空有何区别
“现货做空”通常指通过保证金或借贷机制借币卖出,并非所有普通现货账户都支持。合约做空则是建立衍生品空头,具体结算与保证金规则依产品而异。
| 比较项 | 现货借币做空 | 合约做空 |
|---|---|---|
| 基本方式 | 借入代币并在现货市场卖出 | 卖出相应期货或永续合约 |
| 是否借入对应代币 | 通常需要 | 不一定需要 |
| 持仓成本 | 借币利息及交易费用等 | 交易费用、资金费用或期限基差等 |
| 主要约束 | 可借额度、抵押率与还币要求 | 初始和维持保证金要求 |
| 平仓后 | 买回并完成还币 | 平掉对应合约头寸 |
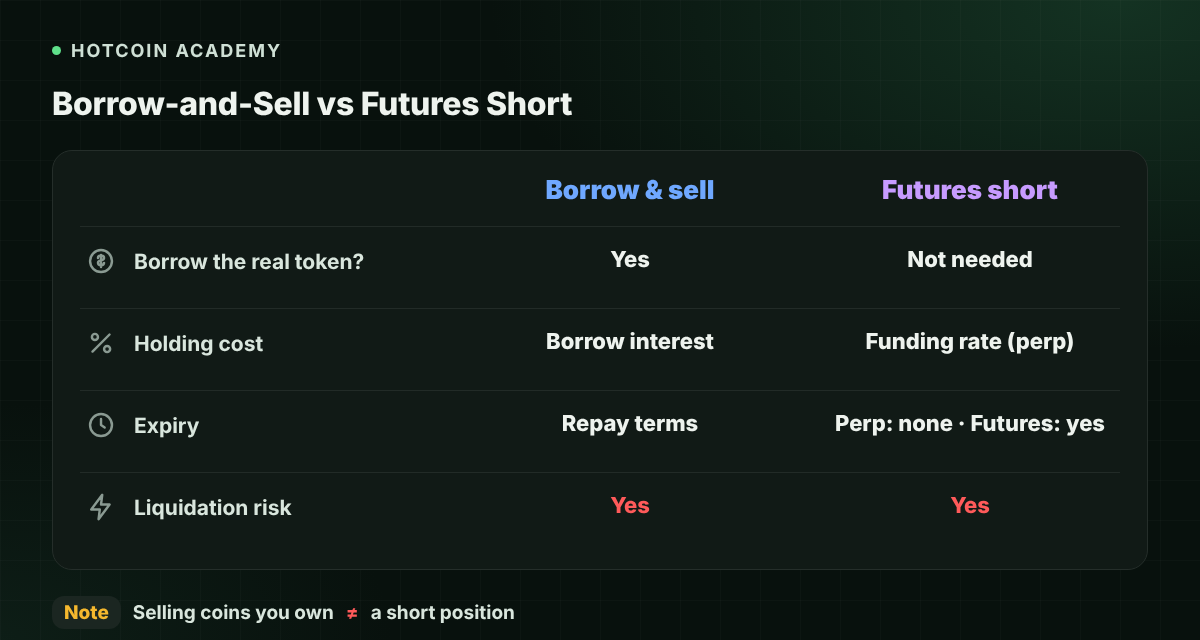
到期期货有到期结算安排;常见永续合约没有固定到期日,通常利用资金费率等机制让价格接近现货。不同平台与产品的计费周期、结算币种和规则不同,不能直接套用同一个公式。
合约空单的盈亏怎么算
以使用稳定币结算的线性合约为教学例子:假设用 100 美元开仓价建立 1 枚代币的空头,80 美元平仓,不计费用的毛利润为(100−80)×1=20 美元。若 120 美元平仓,毛亏损为 20 美元。
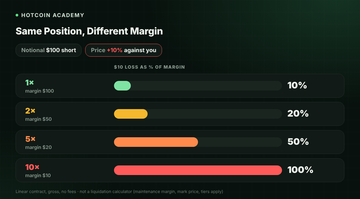
如果这笔 100 美元名义头寸使用约 20 美元初始保证金,相当于约 5 倍杠杆。价格向不利方向移动 10%,对应约 10 美元毛亏损,也就是初始保证金的约 50%。这只是说明杠杆如何放大保证金收益率,不是清算价格计算器。
同一名义头寸与不同保证金的风险示意
实际强平还受维持保证金、标记价格、费用、风险档位和账户其他资产影响。币本位或反向合约的计算方式也不同,不能把上述线性算例直接照搬。
为什么方向看对仍可能亏钱
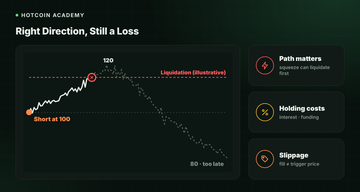
价格路径会影响结果。 你预期价格从 100 跌到 80,但行情先涨到 120,再回落。空头可能在上涨阶段已经触发强平,无法等到后面的下跌。
持仓并非没有成本。 借币利息会累积;永续合约资金费率也可能让空头支付费用。常见约定中,正费率通常由多头支付空头,负费率则相反,但必须核对具体产品。
成交价未必等于触发价。 止损指令可能遇到滑点或流动性不足。止损限价单还可能因为价格跳过限制而无法成交,不能理解为无条件锁定最大亏损。
新手应先弄清哪些风险
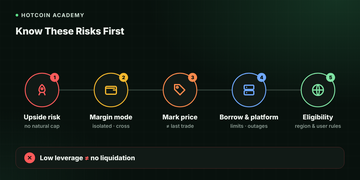
- 上涨风险。 资产价格理论上可以持续上涨,裸露空头的损失不存在与“跌至零”类似的天然对称上限;平台可能先触发强平,并不意味着经济风险消失。
- 保证金范围。 逐仓与全仓决定风险如何分配。全仓可能动用账户内其他可用保证金,逐仓也并非所有情况下都自动排除追加或其他责任。
- 标记价格机制。 强平依据可能与最新成交价不同,应阅读平台规则。
- 借贷及平台风险。 借币额度变化、产品暂停与系统故障,都可能影响还币和平仓。
- 地区与资格限制。 相关产品不一定对所有地区或用户开放,应先确认适用条件。
常见误区
- “涨太多了,所以一定适合做空。” 价格高不等于上涨已经结束,轧空行情可能继续推高价格。
- “低倍杠杆就不会爆仓。” 低杠杆只能改变承受波动的空间,不能消除强平风险。
- “止损设好了就最多亏那么多。” 实际成交受流动性、订单类型和市场状态影响。
常见问题
Q1:普通现货账户能直接做空吗? 通常不能仅靠普通卖出按钮建立净空头。需要借贷、保证金或衍生品等相应机制。
Q2:做空最多亏掉保证金吗? 不能一概而论。实际责任取决于产品条款、保证金模式和市场状况,不能默认所有产品都保证不出现额外损失。
Q3:空单一定能收资金费吗? 不能。资金费率可能为负,空头也可能需要付款,而且费用通常按名义头寸计算。
Q4:做空可以用来对冲吗? 可以用于降低部分方向敞口,但会引入基差、费用、保证金和匹配误差,不是免费消除风险。
Q5:没有杠杆的空单是不是没有风险? 不是。即使名义杠杆较低,价格上涨、成本累积和产品机制仍可能造成损失。
结语
做空的核心是承担反向价格敞口,而不仅是点击卖出。先分清工具,再看盈亏公式、持续成本与强平条件,才能知道自己实际承担什么风险。
风险提示:本文仅供教育与信息参考,不构成投资建议或开仓指引。做空及杠杆交易可能造成重大损失,部分产品损失可能超过初始投入。
推荐阅读
查看更多